「毎日頑張って働いているのに、お給料が少なくて毎月の生活がギリギリ」
このように、手取り額が少なくてお金が貯まらないと悩んでいませんか。給料が少なくても、正しい「お金の貯まる仕組み」さえ知れば確実に貯金は可能です。
本記事では、初心者でも今日から始められる貯金術とやりくりのコツを分かりやすく解説します。低収入で豊かに暮らす方法から将来の資産運用まで、一生モノの知識を身につけましょう。
この記事で分かること
- 少ない給料で貯金する方法「先取り貯金」と「固定費削減」
- 確実にお金が残る4つのステップ
- 年代別・理想の貯金額と目標設定
- 「貯金できない人」に共通する特徴

1:結論!少ない給料で貯金する方法は「先取り貯金」と「固定費削減」
少ない給料で貯金する方法を知恵袋などで探すと、さまざまな節約術が出てきます。しかし、本当に効果的なのは「先取り貯金」と「固定費削減」の2つに絞られます。これらを徹底するだけで、お金が貯まる体質へと家計が大きく変わります。
1-1:【結論】余ったお金ではなく「先取り貯金」で仕組み化する

少ない給料でやりくりするなら、給料日当日に自動で別口座へ移す「先取り貯金」が必須です。
人間の意志は弱く、「月末に余ったら貯金しよう」という考え方はほぼ確実に失敗するからです。最初からないものとして生活することで、確実にお金は貯まります。
例えば、手取りの10%を目安に、銀行の自動積立定期預金などを設定するのがおすすめです。毎月強制的に貯金用口座へお金が移る仕組みを作れば、残りの金額内でやりくりする習慣が自然と身につきます。少ない給料で貯金する方法として、まずはこの先取り貯金を始めてみてください。
1-2:【結論】食費ではなく「固定費」を徹底的に削る
貯金を生み出すには、食費や交際費のような変動費を我慢するのではなく、毎月必ずかかる「固定費」を見直すことが最も効果的です。
一度見直してしまえば、毎月何もしなくても自動的に支出が減り、浮いた分をそのまま貯金に回せるからです。食費を削るような辛い我慢も必要ありません。
具体的な固定費削減の例として、スマートフォンの格安SIMへの乗り換え、利用していないサブスクリプションの解約、生命保険の見直しなどが挙げられます。当社の無料セミナー参加者でも、保険や通信費の見直しだけで月1〜2万円浮いた事例が多数存在します。支出の見直しを行う際は、まず固定費から手をつけてください。
2:【実践編】生活ギリギリの状態からお金を貯める!確実にお金が残る4つのステップ
精神論で我慢を続けるのではなく、論理的に家計を管理することが大切です。ここでは、生活ギリギリで貯金できない状態から抜け出し、確実にお金が残るようになる4つのステップを解説します。FPが実際の家計相談で行う具体的なプロセスです。
2-1:まずは「手取り収入」と「毎月の生活費」を項目別に洗い出す
最初のステップは、自分が毎月いくら稼いで(手取り額)、何にいくら使っているか(生活費)を明確にすることです。
現状の生活費のサイズが正確に分からなければ、どこを削って、いくらを貯金に回せるかの計算ができないからです。少ない給料でやりくりするには、まず現状把握が欠かせません。
手書きの家計簿が面倒な方は、家計簿アプリと銀行口座・クレジットカードを連携させましょう。「住居費」「食費」「通信費」「保険料」など、大まかな項目ごとに毎月の支出額を算出します。支出の洗い出しを行うことで、家計の無駄が浮き彫りになります。
2-2:「いつまでに・いくら?」現実的な貯金の目標額を決める
次に、「毎月いくらを先取り貯金に回すか」の具体的な金額を決定します。
ゴールがないまま「できるだけ貯めよう」と意気込んでも、途中で挫折してしまうためです。まずは生活費の3〜6ヶ月分にあたる「生活防衛資金」を貯めるなど、明確な貯金目標が必要です。
例えば「1年後に36万円貯める」と決めた場合、逆算して「毎月3万円(ボーナスなし)」を先取り貯金の設定額とします。手取りの10〜15%以内など、今の収入に対して無理のない範囲で設定するのが、楽しく貯金する方法のコツとなります。
2-3:手取りから目標額を引いた「残りの金額」で生活費の予算を立てる
目標額が決まったら、「手取り収入 - 先取り貯金額 = 使えるお金」の方程式で、残りの金額内で生活費の予算を振り分けます。
この「残ったお金だけで生活する」という予算立てこそが、少ない給料で確実に貯金を作り出す仕組みだからです。
手取り20万円で先取り貯金が2万円なら、残りの18万円で予算を組みます。ステップ①で洗い出した現状の支出と照らし合わせ、予算をオーバーしている項目を特定しましょう。一般的な家計の黄金比(固定費45%、変動費35%、貯蓄20%など)を参考にしながら、ご自身の理想の予算を振り分けてみてください。
2-4:予算に収めるために「固定費」を削り、銀行の自動積立を設定する
最後に、予算内に生活費を収めるための「削減」を行い、決めた貯金額を自動で別口座に移す「自動積立」を設定して完了です。
変動費を毎月必死に削るのではなく、一度の手続きで効果が持続する固定費を削ることで、無理なく予算内に収まるからです。
予算をオーバーしている通信費や保険料があれば、格安SIMへの乗り換えや不要な保険の解約手続きをすぐに行います。同時に、給料日の翌日に「毎月○万円」が自動で貯金専用口座に振り替わるよう、銀行で設定しましょう。ステップ③の予算立てや保険料削減が自分一人では難しい場合は、無料のマネーセミナーでプロに相談するのも確実な選択肢です。
3:目安はいくら?年代別・理想の貯金額と目標設定のヒント
貯金の仕組みができたら、自分の年代に合わせた「目標額」を知ることで、これからの貯金計画がより明確になります。以下の年代別貯金額の目安(中央値)を参考にしてみてください。
| 単身世帯 | 二人以上世帯 | |
| 20代 | 37万円 | 125万円 |
| 30代 | 100万円 | 311万円 |
| 40代 | 100万円 | 500万円 |
| 50代 | 120万円 | 700万円 |
| 60代 | 300万円 | 1,400万円 |
参照:金融経済教育推進機構(J-FLEC)|家計の金融行動に関する世論調査 2025年
少ない給料で今この金額がなくても、決して焦る必要はありません。大切なのは今日から先取り貯金を始め、この平均値に少しずつ近づいていくことです。
各年代のより詳しい貯金事情や、結婚・住宅購入・老後などのライフイベントに向けた必要額の詳細は、以下の記事で解説しています。
4:要注意!「貯金できない人」に共通する特徴とは?
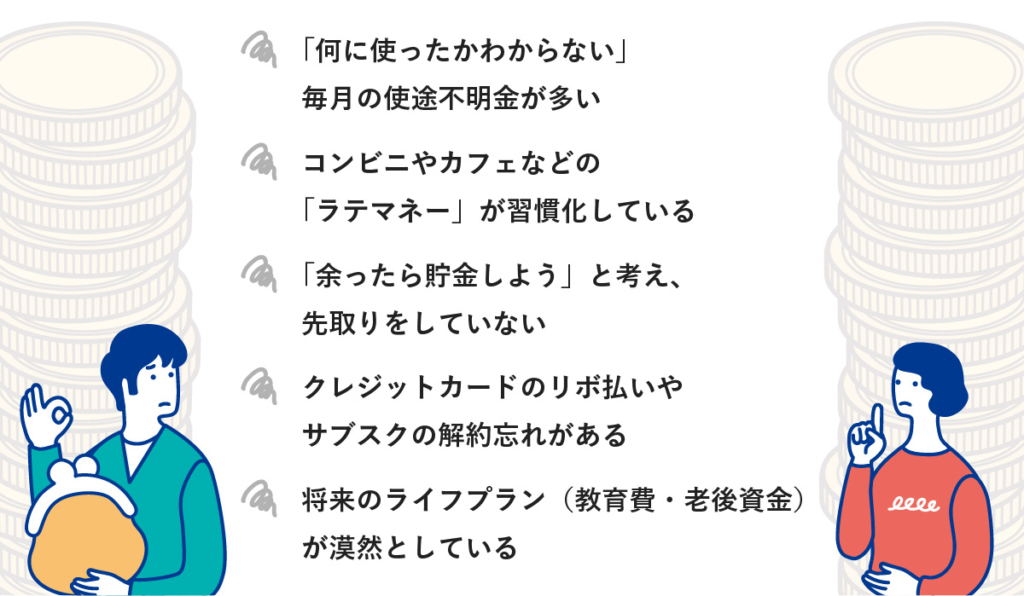
貯金できない人が貯金する方法を実践する前に、まずは自分が「貯金できないNG行動」をしていないかチェックしてみましょう。生活ギリギリで貯金できないと悩む人や、貯金できない女性の特徴として、以下のような共通点が挙げられます。
- 「何に使ったかわからない」毎月の使途不明金が多い
- コンビニやカフェなどの「ラテマネー」が習慣化している
- 「余ったら貯金しよう」と考え、先取りをしていない
- クレジットカードのリボ払いやサブスクの解約忘れがある
- 将来のライフプラン(教育費・老後資金)が漠然としている
このような習慣があると、いくら収入が増えてもお金は貯まりません。より詳しい原因や、自分が当てはまっていないかの自己診断については、以下の記事で詳しく解説しています。
5:少ない給料でも「貯金1000万」へ!FPが教える資産運用のステップ
家計管理が身につき、毎月お金が残るようになったら、次は「資産運用」に目を向けましょう。ここでは、低収入でも貯金1000万円を目指すための具体的なステップを解説します。
5-1:なぜ「貯金だけ」では1000万に届かないのかを知る
少ない給料から将来的に1000万円などの大きな資産を築くには、銀行預金(貯金)だけでは限界があります。
現在の銀行の金利は以前より上昇したとはいえ、メガバンクの普通預金で年0.5%程度(税引前)にとどまります。100万円を1年間預けても利息は数千円(税引後約3,984円)にしかならず、預金だけで資産を大きく増やすことは困難です。
だからこそ、貯金で生活防衛資金を確保しつつ、並行して「お金自身にも働いてもらう(投資の必要性)」という考え方が必須です。投資を取り入れることが、低収入から大きな資産を築く第一歩となります。
5-2:初心者の強い味方「新NISA」で少額から始める
資産運用を始めるなら、まずは国が用意した非課税制度である「現行のNISA制度(通称:新NISA)」を活用することをおすすめします。
通常、投資で得た利益には約20%の税金(正確には20.315%)がかかりますが、NISAなら一生涯非課税になり、手元に残るお金が増えるからです。
月5,000円から1万円といった少額からでも始められるため、少ない給料でやりくりしている方でも無理なくスタートできます。初めての投資は、この非課税メリットを最大限に活かせるNISAを活用しましょう。
5-3:資産を雪だるま式に増やす「長期・分散・積立」の法則
まずは月5,000円〜1万円から慣らし、固定費削減で浮いたお金を回して月2万円の積立を目指しましょう。
投資で失敗しないための王道は、「長い時間をかけて(長期)」「色々なものに(分散)」「毎月コツコツ(積立)」投資することです。
これらを徹底することで、リスク(値動きのブレ)を抑えつつ、「複利効果(利益が新たな利益を生む仕組み)」を最大限に活かせるからです。
例えば、毎月2万円を年利5%で25年間運用できた場合、元本600万円に対して最終的な資産は約1,171万円にも達します(※金融庁のシミュレーション等を参考)。時間を味方につける資産運用こそが、少ない給料でも確実に資産を拡大させる秘訣です。
5-4:銘柄選びや設定が不安な方は「お金のプロ(FP)」へ相談を
ここまでの知識を得ても、「じゃあ具体的にどの銘柄を選べばいいの?」「自分に合った積立額は?」と迷ってしまう方が大半です。そこで頼るべきなのがファイナンシャルプランナー(FP)の存在です。
投資には必ずリスク(元本割れなど)が伴うため、ネットの情報を鵜呑みにして自己流で始めると、パニックになって損をしてしまうことが多いからです。
まずはマネースクール101の無料マネーセミナーに参加したり、FPに相談したりして、あなたの家計状況に合わせた「正しい資産運用のプラン」をプロと一緒に作りましょう。それが遠回りのようで一番確実な、1000万円への近道となります。
6:まとめ|少ない給料で貯金するには「仕組み化」が命!プロに相談して第一歩を踏み出そう
少ない給料で貯金する方法の結論は、「先取り貯金」と「固定費削減」の2つです。
まずは現状の収支を把握して予算を立て、家計をダウンサイズしましょう。自動でお金が貯まる仕組みを作ることが何よりも最優先です。さらに将来の資産作りには、新NISAなどを活用した少額からの資産運用を取り入れることで、低収入から貯金1000万円という目標にもグッと近づきます。
「自分一人で固定費(特に保険)を見直したり、NISAの銘柄を選んだりするのは不安だ」と感じる場合は、専門家の力を借りるのが一番です。マネースクール101では、知識ゼロからでも安心して学べる無料マネーセミナーを開催しています。将来のお金の不安を解消し、豊かな暮らしを実現するために、ぜひ無料セミナーへ参加して第一歩を踏み出してみてください。