教育資金は大きなお金が必要になってきています。
特に大学の学費は、国公立大学4年間で約240万円、私立大学では文系で約410〜420万円、理系で約540〜550万円が目安です。
さらに、私立医歯系学部の場合は6年間で約1,800万〜4,500万円程度かかることもあります。(大学によって差があります。)
参照:文部科学省「令和7年度 私立大学入学者に係る初年度学生納付金等平均額(定員1人当たり)の調査結果について」
こうした大学費用は入学時や進学時にまとまって必要になるため、早めの準備が欠かせません。
加えて、学費だけでなく、塾代や習い事の費用も年々増加傾向にあり、高校・大学進学時には一層まとまった資金が必要になるご家庭が増えています。
だからこそ、早めに準備を始め、積極的に教育資金を貯めていくことが大切です。
その際、ぜひ活用したいのが「NISA」です。
投資による運用益が非課税になるため、効率的に教育資金を準備することができます。
この記事では、教育資金をNISAでどう準備できるのかを解説し、実際にどれくらい貯められるのかわかるシミュレーションも紹介しています。
この記事でわかること
- NISAで教育資金を効率よく準備する方法
- NISAを使うメリット
- よくあるQ&A
1:NISAは効率的に教育資金を準備したい人におすすめの制度
NISAは効率的に教育資金を準備したいと考えている人におすすめの制度です。
なぜなら、運用益が非課税になり、長期的な資産形成ができるため、教育資金づくりとの相性が非常に良いからです。
まずは、NISAを活用して教育資金を準備するメリットを3つご紹介します。
- メリット1:長期投資でまとまった教育資金を準備できる
- メリット2:利益に対して税金がかからないためお得
- メリット3:柔軟な引き出しができる
1−1:メリット1_長期投資でまとまった教育資金を準備できる
NISAを活用(投資信託等)で長期投資をすることで、まとまった教育資金を準備することが可能です。
長期投資をすることで複利効果で大きな利益が期待できるからです。
複利効果とは、元本のお金に利息がつくだけでなく、増えたお金にも利息がつきます。
利息に利息がつき、時間の経過とともに資産がぐんぐん増えるので、雪だるま式に増えると言われています。
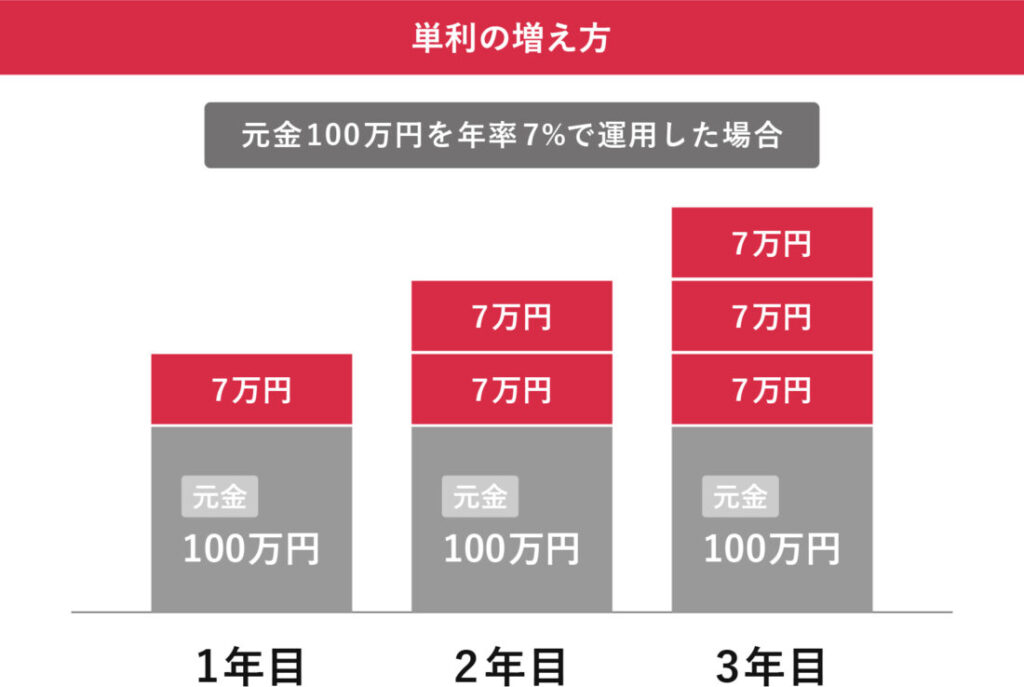
▼単利:投資の元本に対してのみ利息がつく
▼元本と利息に対してさらに利息がつく
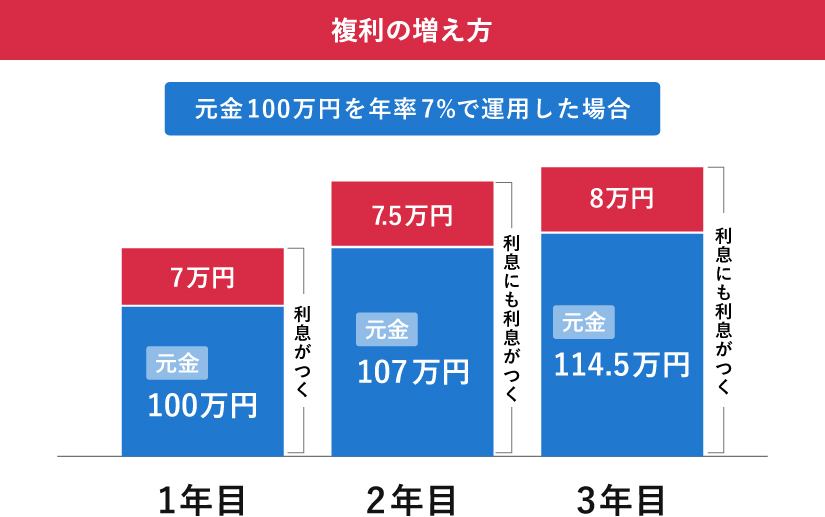
最初はゆるやかでも、時間が経つにつれてカーブを描くように一気に資産が伸びていくのが特徴です。

このように、NISAの長期投資はまとまった教育資金づくりに非常に効果的です。
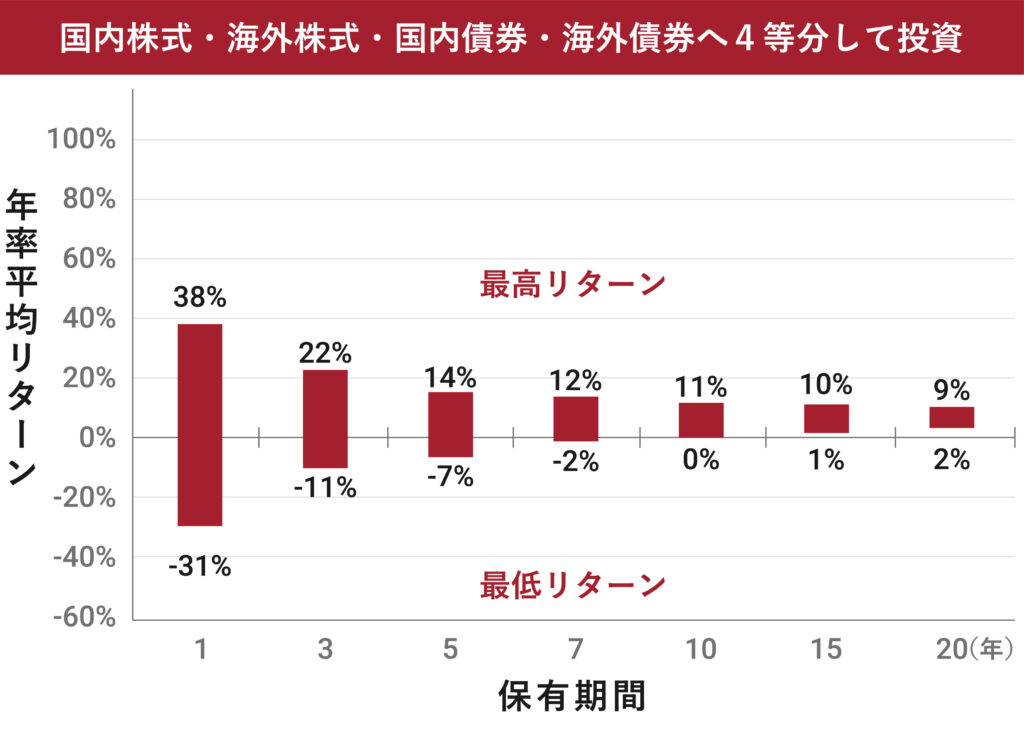
10年以上の長期投資で元本割れのリスクを抑えやすくなる
保有期間ごとの年率平均リターン(国内株式、海外株式、国内債券、海外債券に分散)を見ると、10年以上の長期保有で元本割れのリスクを抑えやすくなるいえます。
1−2:メリット2_利益に対して税金がかからないためお得
NISAを活用し、NISA口座で運用すれば、その利益に対して税金はかかりません。
通常、投資で得た利益には約20%の税金がかかりますが、NISAでは一定額までの投資によって得た利益は非課税になります。
NISA成長枠を使って100万円で投資信託を購入し、18年の投資結果を運用成績ごとに表にしてみます。
| 利回り | 18年後の投資結果 | NISA口座での受取額 | 課税口座での受取額 |
| 年3% | 100万円→約170万円 |
170万円
税金0円
|
156万円
税金約14万円
|
| 年5% | 100万円→約240万円 | 240万円 税金0円 |
212万円
税金約28万円
|
| 年7% | 100万円→約340万円 | 340万円 税金0円 |
292万円
税金約48万円
|
税金を気にせず資産を増やせる点は、NISAの大きな魅力です。
1−3:メリット3_柔軟な引き出しができる
NISAは、資金の引き出しが柔軟にできる制度です。
NISAに運用期間の決まりはなく、いつでも引き出せます。
売却金額に制限もないため、途中で教育以外の目的で資金が必要になったときも、引き出して使うことが可能です。
例えば、子どもの大学進学資金を準備するために運用していたものを、子どもが高校生の時に「海外留学をしたい」と言い出した場合でも、留学資金にあてるために、一部売却して現金化することもできます。
- 海外留学
- 引っ越し、住宅 など
ライフスタイルの変化に対応しやすいのも、NISAの魅力のひとつです。
以上、3つのメリットから、NISAは子どもの教育費を効率よく準備したいご家庭におすすめの制度と言えます。
2:NISAを使った教育資金運用シミュレーション
では実際にNISAを使うと、どれくらい教育資金を準備できるのか、シミュレーションで確認してみましょう。
例えば、私立理系の大学費用約540万円2人分の、約1,080万円を準備することを目標とした場合、
0歳から毎月の積立で準備(18年間運用・年利7%)
→必要な積立額は 毎月25,039円
8歳から毎月の積立で準備(10年間運用・年利7%)
→必要な積立額は 毎月62,267円
となります。
▼開始年齢別シミュレーション(複利)
| 開始年齢 | 積立期間 | 毎月の積立額 | 最終金額 | 元本 | 複利による増加分 |
|---|---|---|---|---|---|
| 0歳 | 18年間 | 25,039円 | 約1,080万7,649円 | 約540万8,424円 | +約539万9,225円 |
| 8歳 | 10年間 | 62,2z67円 | 約1,080万1,794円 | 約747万2,040円 | +約332万9,754円 |
このように、NISAは早く始めれば始めるほど毎月の負担額が少なくなり、無理なく教育資金を準備できることがわかります。
年利7%は過去実績を参考にした現実的なシミュレーションの目安
資産運用において7%の利回りで運用することは、現実的なシミュレーションの目安となります。
以下のグラフは世界の株価(MSCIワールド指数)の過去のデータを表したものです。
このデータを元にすると、世界株の過去20年のリターンは約7%となっています。
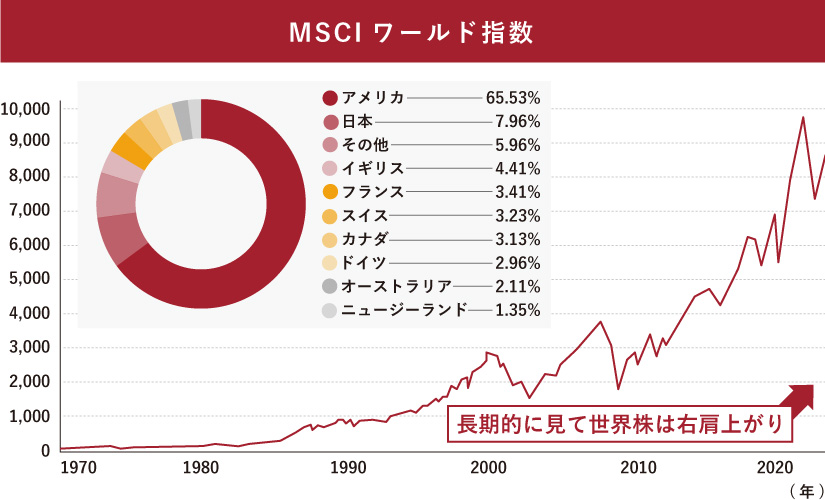
ただ、短期的にみるとマイナスの時期もあることから、少なくても10年以上の長期で運用することをおすすめします。
3:教育資金に関するよくあるQ&A
ここでは、教育資金に関するよくある質問をQ&A形式で6つご紹介します。
3−1:Q1_NISAで教育資金づくりが向いている人はどんな人?
A:教育資金の準備まで10年以上ある人に向いています。
高校入学まであと数年など、短期で必要な資金にはNISAは向きません。
短期だと元本割れのリスクもあるためです。
10年未満の場合は、定期預金や低リスクの積立商品など、元本割れのリスクが少ない方法を検討するのが安心です。
NISAはあくまで長期運用に適した制度なので、資金を使う時期に合わせて運用方法を選びましょう。
3−2:Q2_子どものお金を親の名義で貯めていいの?(贈与税かからない?)
A:教育資金として支払う場合(学費や入学金を親が直接支払う場合)であれば、通常は贈与税の対象になりません。
ただし、それ以外の目的で、子どものために親名義でNISAなどで運用し、将来そのお金を子どもに渡す場合、渡した時点で贈与とみなされる可能性があります。
年間110万円の基礎控除の範囲内であれば贈与税はかかりませんが、それを超えると贈与税の対象になる可能性があります。
3−3:Q3_子どもの教育資金を準備するなら、NISAと学資保険のどちらが良い?
A:「確実に貯めたい」のか「効率よく増やしたい」のかで選び方が変わります。
学資保険
元本保証があり、リスクをとらずに教育資金を準備できます。
ただし利回りは低めで、基本的には満期時や決められたタイミングでしか資金を受け取れず、途中で解約をすると元本割れするリスクがあります。
NISA
運用次第で大きく増える可能性がある一方、元本割れのリスクもあるため、リスクをとって増やしたい人向けです。
3−4:Q4_子ども名義でNISA口座は作れますか?
A:NISAは18歳以上でないと口座を作れないため、子ども名義での口座開設はできません。
教育資金をNISAで準備する場合は、親名義の口座で運用し、必要な時期に引き出して使う形になります。
ですが、2027年1月スタート予定の『子どもNISA』は、18歳未満の未成年がNISAと同様に積立投資を利用できるようにする新制度です。
3−5:Q5_教育資金の準備でプロに相談したい場合はどうすればいい?
A:ファイナンシャルプランナー(FP)に相談するのがおすすめです。
家庭の収支やライフプランに合わせて、教育資金の準備方法を一緒に考えてもらえます。
マネースクール101でも相談を承っております。
3−6:Q6_児童手当はNISAに使っても大丈夫ですか?
A:はい、児童手当を活用しNISAで運用することは可能です。
児童手当は使い道が自由なお金なので、教育資金として新NISAで積み立てれば、効率よく増やすことができます。
4:まとめ
教育資金は、まとまったお金必要になるからこそ、早めに準備を始めることが重要です。
NISAを活用すれば、非課税で効率的に資産を増やしながら教育資金を準備することができます。
ぜひこの機会にNISAを活用し、教育資金の準備をスタートしましょう。
5:マネースクール101の無料個別相談
「教育資金を貯めるために資産運用を始めてみたい!」
「NISAについて詳しく知りたい」
そんな方は、まずは無料でFP(ファイナンシャルプランナー)に相談をしてみませんか?
ご相談は来店またはオンラインで全国どこからでも承ります。
こんなお悩みが相談できます
- 教育資金の貯め方
- 自分に合った資産運用の選び方
- 効率よくお金を貯める方法
- NISAの始め方
- 金融機関の選び方
など
教育資金やお金の貯め方に関することをわかりやすく説明しますので、初心者の方もお気軽にご相談ください。
無料相談をご希望の方はこちらから!